1.1. Fragestellung des Gutachtens
Über das tolle Sommerwetter in diesem Jahr haben sich insbesondere die Betreiber von Eisdielen gefreut. Der Pro-Kopf-Verbrauch des vergangenen Jahres von gut 8 Litern dürfte in diesem Jahr deutlich überschritten werden.
Besonders ärgerlich, wenn in einer solchen Situation in der Eisdiele die Kühltheke ausfällt.
Im Frühjahr dieses Jahres wurden wir beauftragt, den Betriebsunterbrechungsschaden einer Eisdiele im Jahr 2025 zu ermitteln. Ein Lieferant hatte die Theke mit seinem Hubwagen derart beschädigt, dass sie mitten in der Saison für 6 Wochen ausfiel.
Der Verkauf wurde notdürftig mit Hilfe einer Ersatztheke und einem eingeschränkten Sortiment während der Ausfallzeit fortgeführt.
1.2. Vorgehensweise
In der gutachterlichen Praxis treffen wir oft auf Berechnungen von Betriebsunterbrechungsschäden anhand der Gewinne des betroffenen Betriebes in den letzten 3 – 4 Jahren. Dabei wird der durchschnittliche Gewinn eines Referenzzeitraums zeitanteilig auf den Schadenzeitraum umgelegt.
Bei einem zeitlich begrenzten Schadenzeitraum, wie er bei einer Betriebsunterbrechung (im Gegensatz zu einer Betriebsaufgabe oder -stilllegung) vorliegt, führt diese Berechnungsmethode jedoch zu einem zu niedrigen Schadenbetrag.
Bei einer zeitlich begrenzten Unterbrechung fallen zahlreiche Kosten weiterhin an. Die sogenannten fixen Kosten wie bspw. Miete, Abschreibung, Verwaltung, Zinsen (meist auch die Personalkosten) müssen im Schadenzeitraum weiterbezahlt werden.
Legt man die durchschnittlichen Gewinne als Berechnungsbasis zugrunde, wird unterstellt, dass diese Kosten im Schadenzeitraum entfallen und daher nicht ersetzt werden müssen – ein teurer Fehler.
Der methodisch korrekte Ansatz besteht darin, dass im ersten Schritt die entgangenen Erlöse des vom Schaden betroffenen Betriebs ermittelt werden.
Es gilt die Frage zu beantworten, welche Erlöse der Betrieb ohne das Schadenereignis wahrscheinlich erzielt hätte. Von diesem Wert sind die tatsächlich (trotz Schaden) erzielten Erlöse in Abzug zu bringen. Die Differenz entspricht den entgangenen Erlösen.
Entgangene Erlöse
Die Umsätze einer Eisdiele unterliegen typischerweise starken saisonalen und witterungsbedingten Schwankungen. In den Frühjahrs- und Sommermonaten besteht eine deutlich höhere Nachfrage nach Speiseeis als in den Herbst- oder Wintermonaten.
Zusätzlich führen konkrete Witterungsbedingungen (Temperatur, Regen) innerhalb der jeweiligen Saison zu erheblichen Umsatzschwankungen.
Vor diesem Hintergrund eignen sich weder absolute Vorjahreswerte noch die Umsätze des Vormonats als verlässliche Grundlage zur Ermittlung der entgangenen Erlöse. Auch die Hochrechnung der Erlöse der Behelfstheke erwies sich aufgrund der eingeschränkten Kapazität und des reduzierten Sortiments als wenig aussagekräftig.
Bei dieser Ausgangssituation war es sehr hilfreich, dass die Inhaber der beschädigten Eisdiele zwei Ortschaften entfernt eine weitere Verkaufsstelle betrieben.
Die Auswertung der Unterlagen hat ergeben, dass die Erlöse der vom Schaden betroffenen Filiale im Jahr 2024 und in den schadenfreien Monaten des Jahres 2025 rund 125% der Erlöse der Filiale im Nachbarort entsprachen.
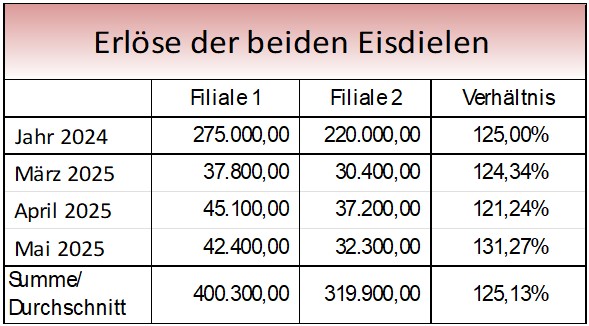
Da die beiden Filialen im Schadenzeitraum Juni und Juli 2025 den gleichen saisonalen und witterungsbedingten Schwankungen ausgesetzt waren und es keine Veränderungen im Wettbewerbsumfeld gegeben hatte, wurde die Umsatzentwicklung der Nachbarfiliale als Referenzwert zugrunde gelegt und der hypothetische Umsatz der vom Schaden betroffenen Filiale auf dieser Basis hochgerechnet.
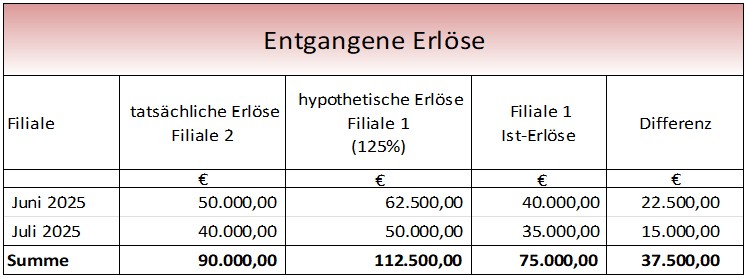
Von den so ermittelten hypothetischen Erlösen waren die tatsächlich erzielten Erlöse (Behelfstheke) in Abzug zu bringen. Die Differenz in Höhe von 37.500,- € entsprach den entgangenen Erlösen.
Entgangene Deckungsbeiträge
Im zweiten Schritt müssen zur Ermittlung des Betriebsunterbrechungsschadens von den entgangenen Erlösen diejenigen Kosten in Abzug gebracht werden, die der Unternehmer hätte aufbringen müssen, um die entgangenen Erlöse zu erzielen. Man spricht in diesem Zusammenhang von den variablen Kosten. Es sind die Kosten die proportional zum Umsatz anfallen.
Die Differenz aus Erlösen und variablen Kosten wird als Deckungsbeitrag bezeichnet. Der Deckungsbeitrag dient dazu, die fortlaufenden Kosten, die unabhängig von den Erlösen anfallen (bspw. Mieten, Abschreibungen; s. oben) zu begleichen und darüber hinaus möglichst noch einen Gewinn zu erzielen.
Zur Bestimmung der entgangenen Deckungsbeiträge der Eisdiele wurden von den entgangenen Erlösen die variablen Kosten abgezogen, die im regulären Betrieb bei der Produktion und beim Verkauf des Eises angefallen wären.
Die variablen Kostenarten konnten anhand der Gewinnermittlung der Jahre 2024 und 2025 ermittelt werden. Dazu waren insbesondere
- Roh-, Hilfs-, und Betriebsstoffe: Zucker, Milch, Sahne, Nüsse, Früchte
- Kosten der Warenabgabe: Verpackungen, Eisbecher, Löffel, Servietten
- Gas, Strom, Wasser: variable Anteile: Mehr Stromverbrauch bei mehr Produktion, Kühlvitrinen mit häufigem Öffnen, Betrieb der Spülmaschine, Klimaanlage (werden anteilig als variabel angesetzt)
zu rechnen.
Hieraus ergab sich ein durchschnittlicher variabler Kostenanteil in Höhe von 31,78% bezogen auf die Erlöse. Da davon auszugehen ist, dass auch in etlichen weiteren Kostenpositionen anteilig variable Kostenbestandteile enthalten sind, wurde der Wert auf 32% aufgerundet.
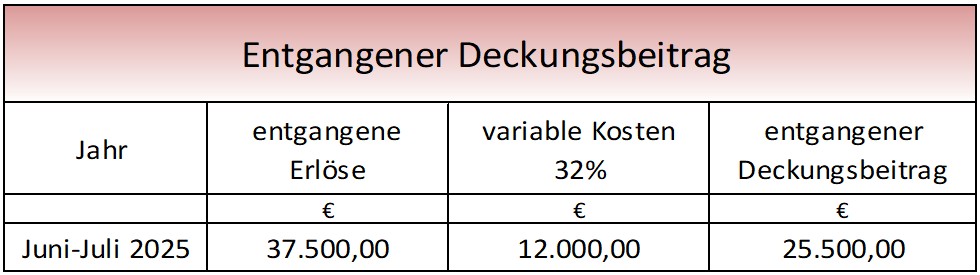
Im Zeitraum Juni bis Juli 2025 ist der Filiale 1 ein Deckungsbeitrag in Höhe von 25.500,- € entgangen.
Der entgangene Deckungsbeitrag entspricht dem Betriebsunterbrechungsschaden der Eisdiele.
Entgangener Gewinn
Soll statt des Betriebsunterbrechungsschadens der entgangene Gewinn ermittelt werden, müssen von den entgangenen Deckungsbeiträgen in einem weiteren Schritt die auf den entgangenen Deckungsbeitrag anfallenden betrieblichen Steuern abgezogen werden.
Ohne das Schadenereignis wäre das Betriebsergebnis nämlich um die entgangenen Deckungsbeiträge höher ausgefallen. Auf das erhöhte Ergebnis wären ggf. zusätzliche Steuern zu entrichten gewesen.
1.3. Fazit
Bei Betrieben mit starker Witterungsabhängigkeit (Land- und Forstwirtschaft, Freizeitbetrieben, u.a.) oder einem ausgeprägten Saisonverlauf (Eisdielen, Kelterei, Liftbetriebe, u.a.) müssen diese Aspekte bei der Wahl der Referenzzeiträumen bzw. der Referenzbetriebe besonders beachtet werden.
Auch der ansonsten sinnvolle Ansatz von Durchschnittswerten zurückliegender Jahre kann in solchen Fällen zu falschen Schlussfolgerungen führen.
Die tatsächliche Entwicklung der Schwesterfiliale in räumlicher Nähe konnte im oben beschriebenen Fall als sinnvolle und sachgerechte Grundlage für die Ermittlung der entgangenen Erlöse herangezogen werden.
Bleibt nur zu hoffen, dass die inzwischen reparierte Theke im „Eisdielen-Top-Jahr 2026“ wieder ordentliche Umsätze erbringen konnte.